Ogni chip avanzato nasce da pochi millilitri di resina fluorurata, prodotta quasi soltanto in Giappone. Mentre Bruxelles prepara la restrizione dei PFAS, l'industria europea scopre un collo di bottiglia che non dipende da Pechino né dal Golfo e che ha già spinto 3M ad abbandonare i fluoropolimeri.
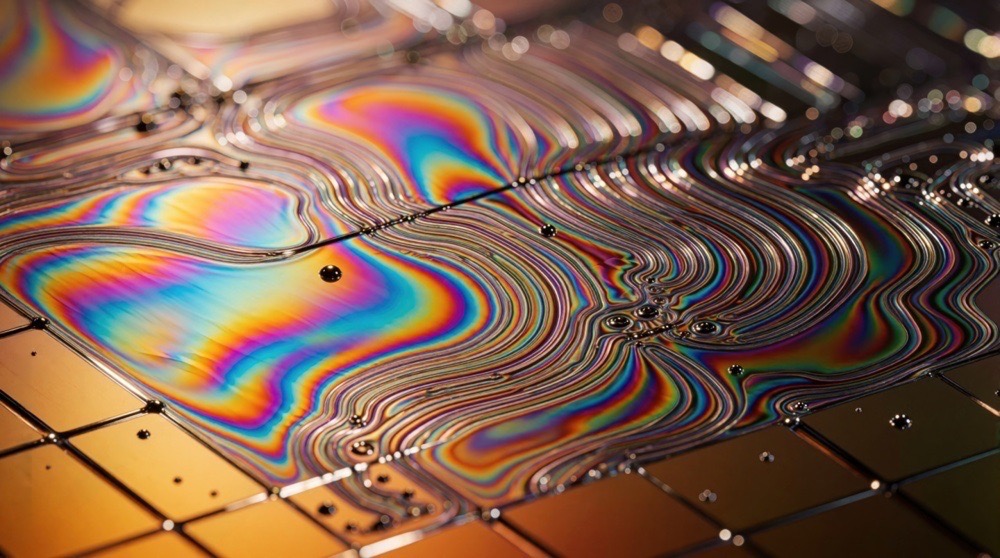
Un wafer da 300 millimetri gira a migliaia di giri al minuto sotto la luce gialla di una camera bianca. Al centro cadono pochi millilitri di resina fotosensibile, che la forza centrifuga distende in un velo di poche decine di nanometri. Qualche minuto dopo, dentro lo scanner, la luce a 193 nanometri della DUV o a 13,5 dell'EUV vi disegnerà il circuito.
Quel velo è il fotoresist. La sua composizione chimica contiene fluoro. Per decenni la cosa ha interessato soltanto i chimici di processo. Oggi interessa anche i giuristi di Bruxelles.
Una molecola insostituibile
Il cuore del processo è una molecola minuscola, il fotogeneratore di acido o PAG. Colpito dalla luce, questo libera un acido forte che innesca a catena la reazione nella resina. È l'amplificazione chimica ed è questo meccanismo che garantisce la sensibilità richiesta dai nodi avanzati.
La Semiconductor Industry Association lo scrive senza giri di parole: tutti i PAG dimostrati per resist ad alte prestazioni sono fluorurati, alcuni fino a una sola unità CF2. Un sostituto privo di fluoro valido in generale, oggi, non esiste. Il fluoro si ritrova anche nei rivestimenti antiriflesso superiori e nei tensioattivi delle formulazioni. Nelle geometrie EUV servono poi risciacqui fluorurati per evitare che le strutture più sottili collassino durante l'asciugatura, come grattacieli in miniatura piegati dalla tensione superficiale.
Secondo le stime della SIA riprese da TechInsights, sostituire i PAG fluorurati potrebbe richiedere oltre vent'anni, ammesso che sia chimicamente possibile. Ma c'è un problema ulteriore. Più il nodo avanza, più crescono le maschere e i passaggi litografici: la corsa sotto i quattro nanometri fa aumentare il consumo di PFAS (per- and polyfluoroalkyl substances, in italiano “sostanze per- e polifluoroalchiliche”) invece di ridurlo. Nemmeno i nodi maturi aiutano, perché anche lì i resist ad amplificazione chimica restano la regola.
Le chiavi di Tokyo
Quella resina arriva quasi sempre dallo stesso posto. Che il Giappone sappia usare la chimica dei chip come leva lo si era visto nel 2019, quando Tokyo mise sotto licenza resist e fluorurati diretti in Corea, una vicenda già ricostruita a proposito della fluorite. Da allora la presa si è stretta.
Secondo le stime di QYResearch riportate da DigitalToday, tre aziende giapponesi, Tokyo Ohka Kogyo (TOK), JSR e Shin-Etsu Chemical, controllano circa il novanta per cento del mercato dei resist EUV. Il governo ha tratto le sue conclusioni. Nell'aprile 2024 la Japan Investment Corporation, il fondo pubblico che fa capo al METI (Il Ministry of Economy, Trade and Industry, il ministero giapponese dell’Economia, del commercio e dell’industria), ha completato l'acquisizione di JSR per circa 6,3 miliardi di dollari, ritirandola dalla Borsa. Il fotoresist è così diventato un asset di Stato.
Nel dicembre 2025 TrendForce, riprendendo il quotidiano taiwanese Commercial Times, ha riferito che Shin-Etsu e TOK avrebbero sospeso le forniture di resist ArF ad alcune fab cinesi. La notizia non ha mai trovato conferma ufficiale. Basta però a misurare l'esposizione di Pechino: la Cina assorbe circa il trentacinque per cento del consumo mondiale di fotoresist e ne produce tra il quattro e il cinque per cento. Da quel divario nasce la spinta all'autosufficienza, la stessa logica che ispira, a parti invertite, la stretta cinese sul know-how dei chip.
La fabbrica che se ne va
Fin qui la vicenda somiglia a molte altre della geopolitica dei semiconduttori, dal neon della litografia DUV alle rotte del Golfo: un materiale concentrato in pochi paesi e una leva politica pronta all'uso. Il capitolo europeo però è diverso: in questo caso nessuno chiude un rubinetto dall'esterno.
A Burgkirchen, in Baviera, non lontano dal confine austriaco, 3M produceva fluoropolimeri attraverso la controllata Dyneon. Nel dicembre 2022 il gruppo americano aveva annunciato l’uscita da tutta la produzione di PFAS entro la fine del 2025, citando fra le ragioni i piani dell’Unione per restringere le sostanze perfluorurate. La scadenza è stata rispettata, come ha riferito a gennaio il Minnesota Star Tribune. Per mesi l’impianto bavarese, l’ultimo produttore di fluoropolimeri rimasto in Germania, è sembrato destinato alla chiusura. A metà maggio lo ha rilevato il gruppo svizzero Capmont, che ne garantisce la continuità produttiva con circa quattrocento addetti, così come riporta CHEManager.
È il dettaglio che rende il caso europeo singolare. L’ultimo fluoropolimerista tedesco è arrivato a un passo dallo spegnimento prima ancora che la norma esistesse, per il solo effetto della sua attesa. Lo ha salvato un investitore privato, con un orizzonte che dipenderà da ciò che deciderà Bruxelles.
Che cosa chiedono le fab
Il dossier sulla restrizione è ormai nella sua fase finale. Quello che finora si è detto meno è chi abbia alzato la voce. Secondo il resoconto pubblicato dall'ECHA (l'European Chemicals Agency) a giugno e sintetizzato da ChemRadar, nella consultazione sulla bozza del comitato per l'analisi socioeconomica il settore che ha attirato più attenzione è stato proprio quello dell'elettronica e dei semiconduttori.
Qualcosa, nei pareri, l'industria l'ha già ottenuto. Il comitato di valutazione del rischio ha insistito sulla continuità dei ricambi per energia, elettronica e semiconduttori, un punto vitale per apparecchiature di processo che restano in linea per decenni. Le deroghe, tuttavia, avranno un prezzo. Fra le questioni orizzontali che i comitati stanno esaminando figurano i piani di gestione dei PFAS e il controllo delle emissioni: obblighi che ricadranno sulle fab e, a cascata, sui loro fornitori.
Il paradosso è evidente. Con il Chips Act l'Unione finanzia nuove fab e impianti di packaging avanzato, come quello che Silicon Box ha in programma di sviluppare a Novara; con il REACH rende più costosi e incerti i composti chimici che quegli stessi impianti consumeranno.
La corsa nei laboratori
A Lovanio, in Belgio, la risposta si cerca in laboratorio. Nell'estate del 2023, su sollecitazione dei principali produttori, imec ha avviato con i fornitori di materiali un programma per eliminare i PFAS dalla litografia: prima l'accorciamento delle catene fluorurate, poi l'obiettivo più ambizioso di un resist EUV ad amplificazione chimica del tutto privo di fluoro, come hanno raccontato su EE Times Emily Gallagher e Danilo De Simone. Il lavoro ha mostrato che il fluoro non si nasconde solo nel PAG: anche i quencher fotodecomponibili, che regolano la diffusione dell'acido, possono contenerne.
A Darmstadt Merck KGaA presenta sviluppi su PAG, rivestimenti antiriflesso e tensioattivi senza PFAS, insieme a gas di incisione con minore permanenza in atmosfera. Nessuno però si illude sui tempi. Qualificare un nuovo resist su una linea produttiva richiede anni, perché ogni modifica risale l'intera catena, dal subfornitore che sintetizza il PAG al formulatore del resist fino alla fab, che deve rivalidare processo e resa. La stessa SIA ricorda che nessuna molecola sostitutiva, commerciale o ancora in fase di ricerca, eguaglia oggi le prestazioni dei PAG fluorurati.
Il conto per chi compra
Concretamente, cosa significa questo per chi progetta e acquista in Italia? Chi dipende da fotoresist, fluoropolimeri di processo o fluidi fluorurati ha interesse a censirli adesso, prima che il testo arrivi al voto. La domanda da porre ai fornitori è semplice: quali piani di qualificazione di alternative abbiano già avviato e con quali tempi.
Tutto, alla fine, si gioca su quei pochi millilitri che cadono al centro del wafer. Sono prodotti quasi soltanto in Giappone e la loro composizione chimica è sotto esame in Europa. Pochi millilitri ma, per ora, nessuno sa come farne a meno.