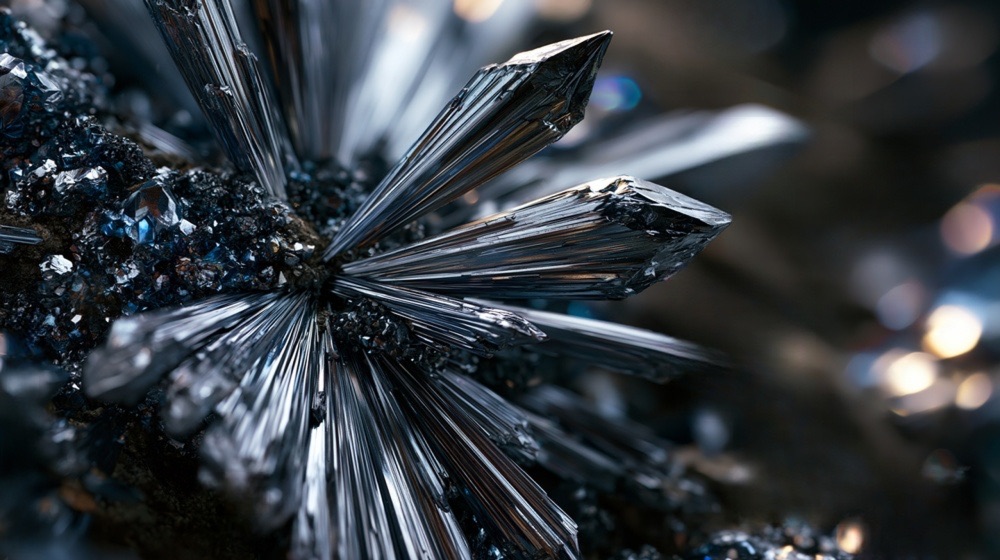
Il prezzo del metalloide critico per l'elettronica e la difesa si è stabilizzato attorno ai cinquantadue dollari al chilogrammo, ma i dati doganali del primo trimestre raccontano una filiera ancora sotto stretto controllo di Pechino. Tra la corsa occidentale alla sostituzione e i vuoti della strategia europea, la scadenza di fine novembre è il prossimo banco di prova.
Il quindici settembre l'antimonio quotava cinquantuno dollari e ottanta centesimi al chilogrammo, secondo i dati di mercato pubblicati da un tracciatore specializzato in metalli strategici come Strategic Metals Invest, rispetto all’inizio dell’anno il calo del valore dell’antimonio è stato del 5,85%, ma il livello resta quasi il triplo di quello del 2022, quando il metalloide viaggiava poco al di sopra dei venti dollari. È la fotografia di una tregua, non di un ritorno alla normalità: dietro alla curva dei prezzi che si appiattisce rimane intatto l'impianto di licenze con cui la Cina ha trasformato un elemento poco noto fuori dal settore degli addetti ai lavori in una delle leve negoziali più efficaci nella disputa tecnologica con Washington. Il picco storico, $59,75 al kg il quattro luglio dello scorso anno secondo le rilevazioni di Fastmarkets, resta il punto di riferimento con cui il mercato misura ogni oscillazione successiva.
Come si è arrivati alla tregua
Pechino controlla la parte più consistente della produzione mineraria mondiale di antimonio e una quota ancora più ampia della raffinazione. Le prime restrizioni risalgono al 2023, quando è stato introdotto l'obbligo di licenza per l'export verso qualunque destinazione. Nell'agosto del 2024 i controlli si sono inaspriti ulteriormente e i mesi successivi hanno registrato, secondo una ricostruzione della filiera dei minerali critici cinesi prodotta dall’Andersen Institute, un vero e proprio crollo delle esportazioni dell’antimonio del 97% rispetto ai livelli precedenti. Il tre dicembre 2024 Pechino ha chiuso il cerchio con un divieto esplicito verso gli Stati Uniti, esteso a gallio, germanio e materiali superduri, giustificato ufficialmente per ragioni di sicurezza nazionale, ma letto quasi ovunque come una rappresaglia diretta alle restrizioni americane sull'export di apparecchiature per la produzione di semiconduttori.
La scadenza del ventisette novembre
Il 9 novembre dello scorso anno il ministero del Commercio cinese ha sospeso il divieto verso gli Stati Uniti per gallio, germanio, antimonio e materiali superduri, con validità fino al ventisette novembre 2026. È lo stesso schema già descritto in queste pagine a proposito di erbio e ittrio: due materiali critici, due scadenze di sospensione fissate a poche settimane di distanza l'una dall'altra, ma governate da regimi regolatori differenti e da un margine di discrezionalità che Pechino conserva integro. Il divieto per uso militare resta in vigore senza eccezioni e le licenze per l'uso civile restano un collo di bottiglia tutt'altro che automatico. Lo confermano i dati doganali cinesi diffusi in primavera evidenziati da uno studio analitico della rivista peruviana Proactivo: nel primo trimestre le esportazioni di prodotti a base di antimonio sono scese del cinquantasette per cento su base annua, quelle di germanio del trentanove per cento, nonostante prezzi mondiali siano ancora elevati. La sospensione ha riaperto un canale, non ha tuttavia restituito flussi commerciali paragonabili a quelli precedenti al 2023.
Perché l'antimonio riguarda l'elettronica
L'uso più diffuso in volume dell’antimonio è quello di sinergico ritardante di fiamma: il triossido di antimonio, abbinato a composti bromurati o clorurati, è l'ingrediente che permette a resine ABS e HIPS di superare le prove di infiammabilità UL94 richieste per gli involucri di apparecchiature elettroniche e per i laminati impiegati nella produzione di circuiti stampati. Lo stesso elemento entra nelle leghe di saldatura, nel vetro dei pannelli fotovoltaici come agente chiarificante e negli elettrodi delle batterie al piombo. Accanto a questi impieghi civili, l'antimonio resta un materiale a duplice uso nel senso più letterale del termine: indurisce il piombo nelle munizioni, entra nei sistemi di visione notturna e nei sensori a infrarossi, ed è per questo che il Pentagono ne segue l'approvvigionamento con un'attenzione paragonabile a quella riservata a gallio e germanio.
L'impiego nella lavorazione dei semiconduttori
Oltre agli usi in volume, l'antimonio ha un ruolo tecnico più circoscritto, ma difficilmente sostituibile all'interno del processo di fabbricazione dell’elettronica. È impiegato infatti come drogante di tipo n nel silicio, dove il suo coefficiente di diffusione più basso rispetto ad arsenico e fosforo lo rende preferibile ogni volta che serve un profilo di giunzione stabile alle temperature elevate del processo: è il caso, ad esempio, degli strati sepolti nei dispositivi bipolari, dei condensatori a trincea profonda e delle giunzioni ultrasottili nei transistor finFET. La stessa proprietà lo ha reso oggetto di ricerca come alternativa al fosforo nella drogatura dei lingotti di silicio monocristallino per celle fotovoltaiche: un gruppo dell'Australian National University (in collaborazione con il produttore cinese LONGi di wafer di grado solare, moduli e soluzioni fotovoltaiche), ha dimostrato che il silicio drogato con antimonio raggiunge una distribuzione di resistività più uniforme lungo il lingotto rispetto ai wafer drogati con fosforo, con vantaggi anche sulla resistenza meccanica del wafer finito.
Il metalloide entra inoltre nei semiconduttori composti e nelle leghe di saldatura impiegate a valle del processo. L'antimoniuro di indio, semiconduttore III-V a gap stretto, resta il materiale di riferimento per i rivelatori a infrarosso di fascia alta, mentre le leghe di germanio, antimonio e tellurio sono alla base delle memorie non volatili a cambiamento di fase e dei supporti ottici riscrivibili. Nell'assemblaggio, le leghe stagno-antimonio impiegate per saldare i chip ai substrati contengono in genere dal tre al cinque per cento in peso di antimonio, quota sufficiente questa per alzare la temperatura di fluidificazione della lega e a migliorarne la resistenza allo scorrimento nei cicli termici a cui è sottoposto un componente in esercizio.
La corsa occidentale alla sostituzione
Negli Stati Uniti la risposta più consistente porta la firma di Perpetua Resources, che a maggio ha ottenuto dalla Export-Import Bank americana un prestito da due miliardi e novecento milioni di dollari per finanziare lo sviluppo dello Stibnite Gold Project in Idaho. Il giacimento, secondo la società, è l'unica fonte domestica di antimonio in grado di soddisfare gli standard richiesti per la produzione bellica, con una capacità stimata pari al trentacinque per cento della domanda statunitense nei primi sei anni di attività. La produzione, però, non è attesa prima del 2029, un orizzonte che lascia scoperta l'intera finestra della tregua attuale. Nel frattempo, la parte industriale del riarmo passa dalla United States Antimony Corporation, che ha ottenuto dalla Defense Logistics Agency un contratto fino a 245 milioni di dollari per rifornire lo stock di difesa nazionale con lingotti prodotti nella propria fonderia in Montana: l'unica azienda pienamente integrata nella filiera dell'antimonio al di fuori di Cina e Russia.
Il vuoto della strategia europea
Il Critical Raw Materials Act inserisce l'antimonio nell'elenco dei materiali critici, ma non tra i sedici materiali definiti strategici, la categoria che determina l'accesso prioritario ai finanziamenti e alle procedure autorizzative accelerate previste dal regolamento. La differenza si è tradotta in una scelta concreta: il primo programma pilota di stoccaggio strategico europeo, avviato quest'anno dal neonato European Raw Materials Centre, copre tungsteno, gallio e terre rare pesanti, ma non l'antimonio. La fragilità di questa impostazione è emersa a fine maggio, quando il ministero dell'Ambiente slovacco ha revocato la licenza di esplorazione del progetto Trojarova, gestito da Military Metals Corp vicino a Bratislava, nonostante fosse formalmente classificato come progetto di importanza strategica ai sensi del regolamento europeo. Le azioni della società sono crollate del sessanta per cento in una sola seduta. Lo status strategico attribuito da Bruxelles, in altre parole, non garantisce nulla contro le decisioni discrezionali dei singoli Stati membri.
Cosa osservare da qui a fine anno
Il ventisette novembre resta la data da segnare. Se Pechino rinnoverà la sospensione, il mercato continuerà a muoversi nella banda attuale, con la filiera occidentale ancora anni indietro rispetto all'autosufficienza promessa. Se invece la sospensione decadrà, la reazione dei prezzi rischia di essere più rapida della capacità di risposta di produttori come Perpetua e US Antimony, entrambi lontani dal volume necessario a sostituire l'offerta cinese. Per la filiera elettronica europea, priva di produzione primaria propria e ancora scoperta rispetto ai piani di stoccaggio comunitario, la finestra tra ora e fine anno pesa più di quanto suggerisca la relativa calma dei prezzi.
Leggi anche:
-
- Geopolitica dei semiconduttori: la mappa dei vincoli industriali
- Gallio, germanio: prezzi 2026, moratoria Cina, GaN e fibra ottica
- Gallio: l'arma nascosta di Pechino
- Terre rare: Cina-USA, una tregua parziale
- Fase 2 dei dazi sui chip: cosa rischia davvero la filiera elettronica
- Hormuz: la stretta sul silicio