I sistemi di accumulo attraversano una fase di forte rallentamento in Italia. Secondo l’Osservatorio Sistemi di Accumulo di Anie Rinnovabili, negli ultimi 12 mesi la capacità installata (GWh) è diminuita del 58%, mentre la potenza (GW) ha registrato una contrazione del 42%.
Il dato diventa ancora più significativo se si considera il secondo trimestre 2026. Tra aprile e giugno, infatti, la capacità installata è crollata dell’82% rispetto allo stesso periodo del 2025. La potenza ha segnato invece un -68%.
La frenata riguarda l’intero territorio nazionale. Nel primo semestre 2026 tutte le regioni hanno registrato variazioni negative, sia per capacità sia per potenza. A pesare è soprattutto la debolezza del segmento residenziale, che aveva sostenuto la crescita del mercato negli ultimi anni. Nel secondo trimestre ha segnato l’undicesimo calo tendenziale consecutivo, con una riduzione del 36% della capacità installata.
Un parco da 19,3 GWh
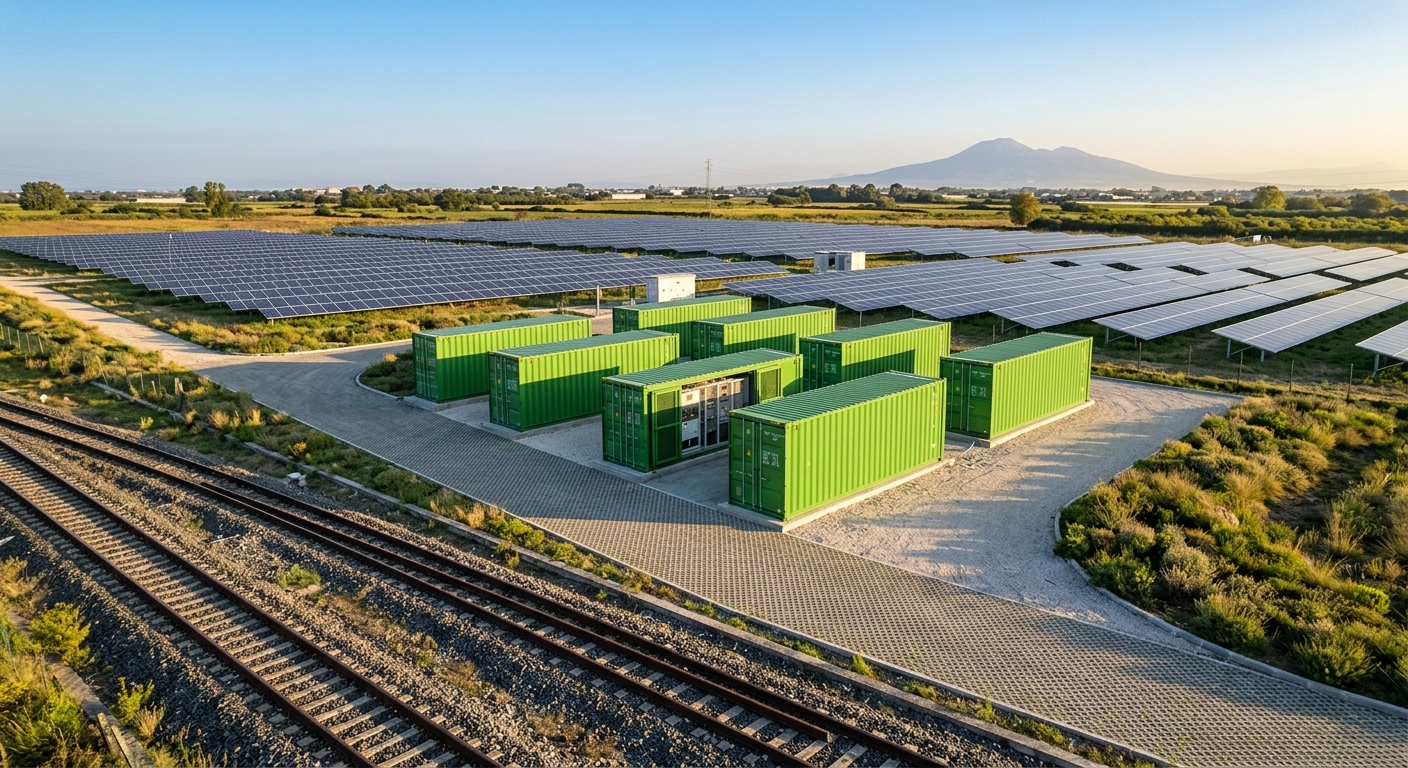
Nonostante la contrazione delle nuove installazioni, il parco italiano continua a crescere in termini assoluti. Al 30 giugno 2026 risultavano installati 941.911 sistemi di accumulo, per una potenza complessiva di 7.961 MW e una capacità di 19,3 GWh, escludendo gli impianti di pompaggio esistenti.
Nel primo semestre sono stati aggiunti 1,3 GWh di nuova capacità. Di questi, 0,9 GWh sono relativi ad accumuli distribuiti abbinati a impianti fotovoltaici, mentre 0,4 GWh riguardano sistemi stand-alone.
Il residenziale mantiene il peso maggiore, con circa 9,5 GWh di capacità installata. Il segmento Commercial & Industrial supera invece i 2,2 GWh, mentre Utility Scale e Large Utility Scale raggiungono rispettivamente circa 0,2 e 7,4 GWh.
Dal punto di vista tecnologico, il mercato è fortemente concentrato sulle batterie agli ioni di litio. Nel primo semestre 2026 rappresentano il 99,7% del numero dei sistemi, il 98,9% della potenza e il 96,9% della capacità complessiva.
Sistemi di accumulo, il nodo degli obiettivi 2030
Il rallentamento assume particolare rilievo alla luce degli obiettivi energetici nazionali. Il confronto con lo scenario PNIEC Policy del Documento di Descrizione degli Scenari 2024 di Terna e Snam evidenzia infatti un gap di circa 2 GWh per gli accumuli distribuiti e 50 GWh per quelli centralizzati.
Alcuni interventi sono già in corso. La prima asta MACSE ha assegnato circa 10 GWh di nuova capacità di accumulo, da realizzare entro il 2027. Inoltre, nel 2026 ARERA ha disposto nuove procedure competitive tra MACSE e Capacity Market per ulteriori 16 GWh, con entrata in esercizio prevista entro il 2029.
Tuttavia, anche considerando i volumi già assegnati o programmati, resterebbero circa 24 GWh aggiuntivi da realizzare entro il 2030.
Per questo ANIE chiede di accelerare investimenti e autorizzazioni. «Il rallentamento del mercato e il crescente divario rispetto ai target nazionali confermano che gli accumuli rappresentano oggi uno dei nodi centrali della transizione energetica», sottolinea Raffaello Teani, Presidente del Gruppo Sistemi di Accumulo di Federazione Anie.
La questione non riguarda soltanto la capacità di installare nuovi impianti. Gli accumuli sono infatti essenziali per integrare una quota crescente di energia rinnovabile e valorizzare quella prodotta quando la domanda non coincide con la generazione.
Secondo i dati ARERA citati da ANIE, nel 2025 è stato necessario limitare circa 0,8 TWh di generazione rinnovabile. Una parte di questa energia avrebbe potuto essere valorizzata attraverso i sistemi di accumulo, contribuendo anche a ridurre la pressione sui prezzi dell’elettricità.
La sfida, quindi, è duplice: recuperare il ritardo rispetto ai target e creare condizioni più stabili per gli investimenti della filiera. Per il settore dell’elettronica questo significa anche un mercato potenziale legato allo sviluppo delle tecnologie necessarie alla gestione, al controllo e all’integrazione dei sistemi di accumulo nella rete elettrica.
Il prossimo appuntamento sarà la nuova asta MACSE, programmata per il 24 novembre 2026. Intanto, entro la fine di settembre è atteso il nuovo Documento di Descrizione degli Scenari Terna-Snam, che potrà aggiornare il quadro dei fabbisogni al 2030.