Il 18 novembre abbiamo letto i conti di Nvidia soprattutto in termini di guidance, margini e governance. Le carte uscite nelle ore successive spostano lo sguardo sulla filiera che regge quei 130 miliardi di dollari: substrati ABF, packaging avanzato, memorie. Gli impegni con Kinsus, SPIL e Amkor, sommati agli avvisi di rincaro delle fonderie che Commercial Times attribuiva ai progettisti taiwanesi, suggeriscono che la capacità si prenota sempre più a monte e a favore di pochi clienti. Per chi acquista componenti fuori dal perimetro dell'AI, se questa lettura regge, il rischio è di avere meno margine di manovra su substrati e back-end dal 2027. La regola del BIS descritta il 17 novembre produce intanto le prime reazioni di mercato. Resta fuori l'avvio dei lavori di GlobalFoundries a Malta, già trattato il 16 novembre. Il filo della giornata è la prenotazione anticipata della capacità. (R.B.)
Nvidia, impegni di capacità con Kinsus, SPIL, Amkor e Samsung Electro-Mechanics
Dopo i conti raccontati il 18 novembre, Nvidia ha esteso gli accordi di capacità con Amkor, Foxconn, Kinsus, Samsung Electro-Mechanics, SPIL e TSMC, nel comunicato datato 17 novembre. Kinsus porterà la capacità ABF dedicata a Nvidia a oltre 3,5 volte i livelli attuali nel campus di Youth, a Taoyuan, con produzione dalla seconda metà del 2027 e capacità aggiuntiva dal terzo trimestre 2028. SPIL ha un accordo pluriennale a Taiwan con finanziamenti «multibillion-dollar» e capacità di packaging avanzato dedicata entro metà 2029. Amkor ha due intese pluriennali, di luglio e ottobre, per quasi 3 miliardi di dollari con anticipi, tra Arizona e Corea del Sud.
Il comunicato non dà importi per Kinsus e Samsung Electro-Mechanics. Secondo Taipei Times, Kinsus parla di un investimento di Nvidia oltre 1 miliardo di dollari; The Elec riferisce che Nvidia valuta altri fondi per Sejong e Busan e l'estensione ai MLCC. Nessuna delle due indicazioni è nel testo di Nvidia.
Controlli BIS sui chip AI: la reazione di Tencent e l'effetto su fonderie e OSAT
Il presidente di Tencent, Martin Lau, ha definito «unfortunate» l'effetto della nuova norma statunitense sull'accesso remoto alle GPU nel call sul terzo trimestre, secondo The Register del 19 novembre: «It sets everyone back in China». Il training della prossima versione di Hy4 richiederà più tempo nel breve periodo, mentre l'inferenza può essere coperta da chip cinesi.
Sul fronte della filiera, CNA scriveva il 17 novembre che la regola ad interim del BIS del 16 novembre, già raccontata il 17 novembre, dovrebbe entrare in vigore oggi (data della sola CNA) e riduce l'esenzione dalla licenza per fonderie e OSAT quando il progettista front-end è in Cina o in uno dei cinque paesi indicati. Il ministero dell'Economia di Taiwan osserva che i clienti statunitensi, per cui i fornitori lavorano, devono chiedere la licenza. Secondo TrendForce, che cita Commercial Times, gli ordini del primo semestre 2027 sono in gran parte assicurati; la visibilità sul secondo resta incerta.
Soitec, ricavi a 317 milioni nel semestre; Photonics-SOI oltre 300 milioni di dollari attesi nell'anno
Soitec ha chiuso il secondo trimestre dell'esercizio 2026-27 con ricavi di 204 milioni di euro, in crescita del 46% (50% a cambi e perimetro costanti), e il semestre con 317 milioni (+37%), secondo il comunicato del 18 novembre. Edge & Cloud AI vale 172 milioni (+78%); Photonics-SOI circa 125 milioni di dollari, contro circa 50 un anno prima. Il margine lordo sale al 33,3% dal 25,1%; la perdita netta scende a 45 milioni da 67, dopo una svalutazione di 46 milioni sugli asset SmartSiC.
Per l'esercizio indica ricavi in crescita di circa il 40% a cambi costanti, Photonics-SOI oltre 300 milioni di dollari e capex di circa 130 milioni di euro (prima circa 100). Gli impegni dei clienti Photonics-SOI, garantiti da depositi, ammontano a circa 1,2 miliardi di dollari, in gran parte fino al 2028. Il fab di Bernin 4 viene riconvertito al SOI.
Memorie: Samsung e Apple verso un accordo DRAM di 4-5 anni; Google punta sull'HBM diretto (indiscrezioni)
Samsung e Apple starebbero chiudendo un accordo di lungo periodo sulla DRAM, di quattro o cinque anni, con decorrenza nella prima metà del 2027 e un volume minimo di fornitura; il prezzo dipenderà dal mercato. Lo riferisce TrendForce il 18 novembre, citando Maeil Business News Korea.
Sempre per TrendForce, che rinvia a Chosun Biz, Google starebbe valutando acquisti diretti di HBM per le TPU, superando il modello in cui Broadcom compra la memoria nel pacchetto; Bernstein stimerebbe un risparmio di circa 50 miliardi di dollari, senza periodo indicato. Sul mercato spot il DDR4 1Gx8 3200 MT/s ha segnato 44,25 dollari il 17 novembre, da 44,89 la settimana prima (-1,43%).
Kulicke & Soffa, APTURA WSX: bonding fluxless per packaging su pannello a due clienti taiwanesi
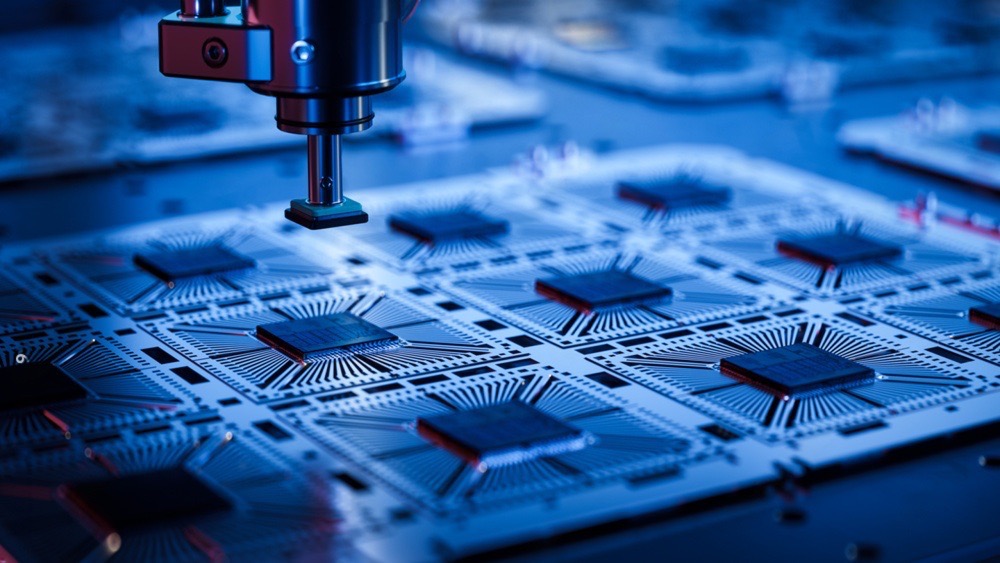
Kulicke & Soffa ha annunciato la spedizione a due clienti di primo piano a Taiwan di APTURA WSX, primo sistema di thermo-compression bonding fluxless per il packaging a livello di substrato e di pannello. La testa di bonding è da 180 mm e il processo combina plasma e acido formico per rimuovere gli ossidi. Il testo, ripreso da Semiconductor Digest il 19 novembre, non indica clienti, prezzi, unità né date di produzione in volume.
Nel comunicato, Gabriela Pereira, analista di Yole Group, stima per il packaging su pannello a densità ultra-alta una crescita annua composta superiore al 75% tra il 2026 e il 2031: è questa una previsione citata dal fornitore.